今の収益物件をこのまま持ち続けるべきか、それとも思い切って入れ替えてキャッシュフローを改善すべきか。
老朽化が進み、空室や賃料下落、修繕費の増加が重なってくると、多くのオーナーがこの悩みに直面します。
さらに、減価償却が進み、金利上昇局面では手残りが急に細るデッドクロスのリスクも無視できません。
しかし、適切なタイミングと手順で収益物件を入れ替えることで、キャッシュフローを立て直し、今後の資産形成のペースを高めることは十分可能です。
本記事では、入れ替えを検討する際の判断基準から、新しい物件選び、実務ステップまでを整理し、検討中の方が一歩踏み出せるよう分かりやすく解説します。
老朽化収益物件のリスクとCF悪化の仕組み
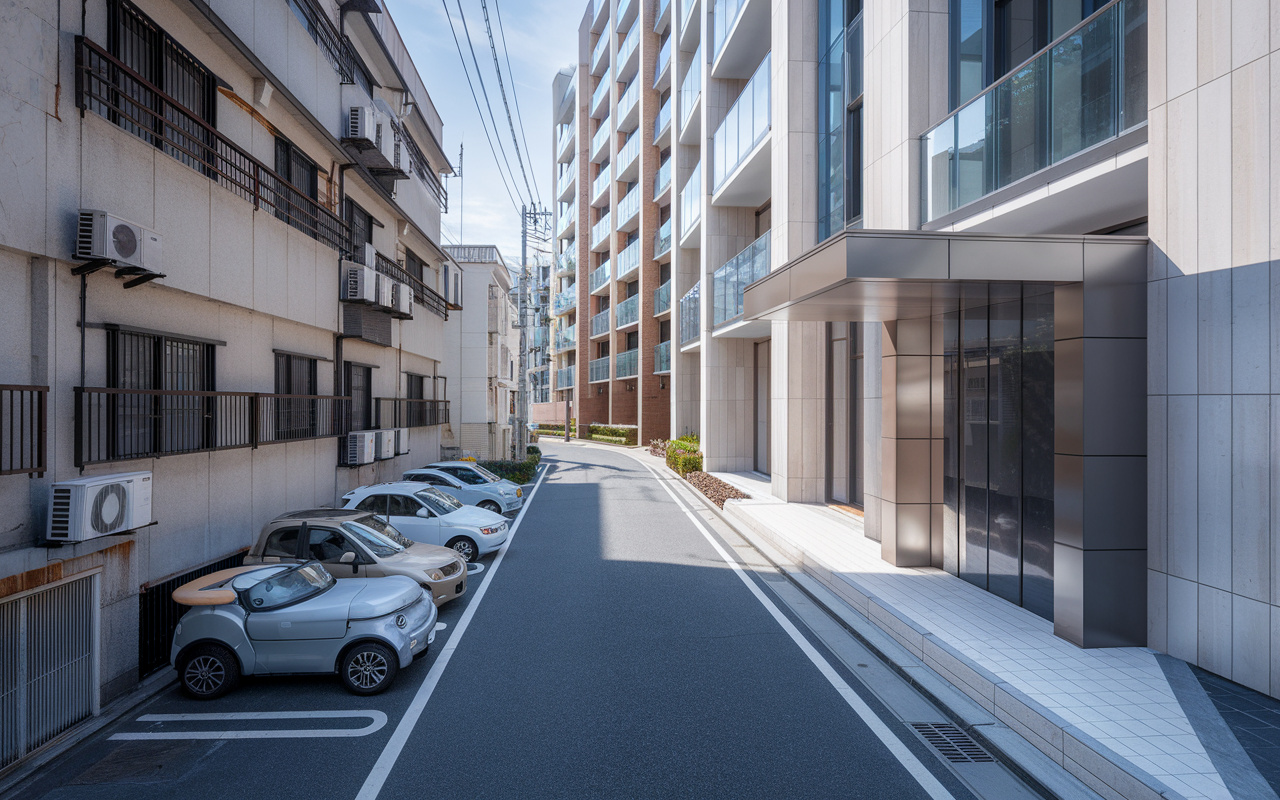
老朽化した収益物件では、設備の古さや外観の劣化により入居希望者の選好が低下し、空室の長期化や賃料水準の下落が生じやすくなります。
一方で、築年数の経過に伴い、給排水設備や外壁、防水などの大規模修繕費は増加する傾向にあります。
その結果、賃料収入は伸びにくいにもかかわらず支出だけが増え、手元に残るキャッシュフローが徐々に圧迫されていきます。
このような構造的な収支悪化を早期に把握しないと、気付かないうちに投資全体の安定性を損なうおそれがあります。
また、収益物件は取得後、建物部分について減価償却費を計上することで節税効果を得られますが、償却が進むにつれて費用計上額は減少していきます。
一方で、金利上昇局面では、変動金利型の借入れなどを通じて返済額のうち利息負担が増加しやすくなります。
減価償却費が減って節税余地が小さくなる一方で、金利上昇により支出が増える状況は、いわゆる「デッドクロス」と呼ばれ、手取りのキャッシュフローを一段と悪化させる要因になります。
この関係を理解しておくことが、長期保有と入れ替えの判断を行う上で重要になります。
今の老朽化した物件を保有し続ける場合、将来も修繕費の増加や賃料下落の影響を受けやすく、金利動向によってはキャッシュフローが赤字に転じる可能性があります。
一方で、入れ替えによって相対的に築浅の物件に組み替えることができれば、一定期間は修繕負担を抑えつつ、空室リスクや賃料下落リスクを軽減できる余地があります。
ただし、購入価格や借入条件によっては返済額が増加し、期待したほどキャッシュフローが改善しない場合もあります。
したがって、単に築年数だけを見るのではなく、保有継続と入れ替え後の収支を比較しながら検討する視点が大切です。
| 老朽化物件の特徴 | キャッシュフローへの影響 | 入れ替え検討の視点 |
|---|---|---|
| 空室増加と賃料下落 | 賃料収入の安定性低下 | 稼働率と家賃水準の見直し |
| 修繕費の増加傾向 | 運営コストの恒常的上昇 | 長期修繕計画と資金繰り |
| 減価償却の進行 | 節税効果の逓減リスク | 金利動向とデッドクロス |
収益物件を入れ替える前に確認したい判断基準

まずは、現在保有している収益物件が「入れ替えを検討すべき段階」にあるかどうかを整理することが大切です。
具体的には、築年数の経過に伴う設備の老朽化や、周辺の新築物件との競合による賃料水準の低下が続いていないかを確認します。
加えて、稼働率が安定しているか、空室期間が長期化していないかといった指標も、入れ替え検討の重要なシグナルになります。
こうした複数の要素を総合的に見て、今後の収益力を維持できるかどうかを冷静に見極めることが必要です。
次に、ローン条件の確認を通じて、キャッシュフロー改善の余地を具体的に把握することが重要です。
残っているローン残債の金額と金利、元金と利息の返済内訳、年間返済額が家賃収入に対してどの程度の割合を占めているかを見ていきます。
返済比率が高く、毎月の手残りが薄くなっている場合には、物件の入れ替えと同時に、返済期間や金利水準を見直すことでキャッシュフロー改善が見込めるかどうかを検討できます。
この段階で、無理のない返済計画に修正できるかどうかを確認しておくことが、将来の資金繰りの安定につながります。
さらに、入れ替え時には売却損益と税金、保有期間を踏まえた出口戦略を事前に整理しておくことが欠かせません。
売却価格から仲介手数料や諸費用を差し引いた後に、譲渡所得が発生するのか、あるいは損失となるのかによって、税負担や節税効果が大きく変わります。
また、保有期間が5年をまたぐかどうかで税率区分が異なるため、売却時期の調整によって、手元に残る資金額が変動する点にも注意が必要です。
これらを踏まえて、いつ売却し、どのタイミングで新しい物件に組み替えるかを計画的に決めることで、キャッシュフローをより有利な形に整えやすくなります。
| 確認項目 | 主なチェック内容 | 入れ替え判断の目安 |
|---|---|---|
| 物件の収益力 | 賃料下落・稼働率低下 | 長期的な家賃減少傾向 |
| ローン条件 | 残債・金利・返済比率 | 返済負担が家賃収入を圧迫 |
| 売却と税金 | 売却損益・保有期間 | 税負担後の手残り資金の把握 |
入れ替え後の物件選びとキャッシュフロー改善の考え方
入れ替え後の収益物件では、立地と築浅性、賃料水準、さらに運営コストの均衡がキャッシュフローに直結します。
まず、賃貸ニーズが安定しやすいエリアかどうかを確認し、長期的な稼働率の確保を意識することが大切です。
次に、築年数が比較的浅い物件を選ぶことで、大規模修繕の発生時期を先送りし、修繕費の急増を抑えやすくなります。
同時に、想定賃料だけでなく、管理費や固定資産税、保険料などの必要経費を見込み、手取りキャッシュフローで比較検討することが重要です。
ローン条件は、入れ替え後のキャッシュフローを左右する重要な要素です。
一般に、返済期間を長く設定すれば毎月の元金返済額は抑えられ、当面のキャッシュフローは改善しやすくなりますが、総返済額は増加しやすいため慎重な判断が必要です。
また、金利水準が上昇傾向にある局面では、変動金利のみならず固定金利や一定期間固定型など複数の金利タイプを比較し、返済額の変動リスクをどの程度許容できるかを検討することが求められます。
さらに、元利均等返済か元金均等返済かといった返済方法の違いが、初期と将来の返済負担およびキャッシュフローに与える影響も確認しておくべきです。
入れ替え後の物件では、将来の金利変動や修繕費の増加を織り込んだ中長期のキャッシュフロー試算が不可欠です。
日本銀行や金融庁は、不動産向け融資や金利上昇のリスクを継続的に点検しており、今後も金利水準や金融機関の融資姿勢が変化する可能性があります。
そのため、一定幅の金利上昇を想定した返済額のシミュレーションや、築年数の経過に応じて増加しやすい修繕費の見込みを加味し、複数パターンの収支表を作成しておくことが望ましいです。
こうした事前検証により、家賃下落や稼働率低下などの変動が生じても、破綻しにくい余裕あるキャッシュフロー計画を立てやすくなります。
| 確認項目 | 重視するポイント | CF改善への効果 |
|---|---|---|
| 立地と築年数 | 安定需要と築浅性 | 空室抑制と修繕平準化 |
| ローン条件 | 金利水準と返済期間 | 毎月返済額の最適化 |
| 中長期試算 | 金利と修繕費前提 | 収支悪化時の耐性向上 |
入れ替えを成功させるための実務ステップと注意点
収益物件の入れ替えを検討する際は、まず現物件の状況を正確に把握することが重要です。
具体的には、月別の賃料収入や空室状況、管理費や修繕費などの支出を一覧にした収支資料を作成します。
あわせて、賃借人ごとの賃料・入居期間・更新時期をまとめたレントロールと、過去の修繕履歴や今後想定される大規模修繕項目を整理します。
これらを基に、売却価格の目安や売却後の資金余力、新規物件に求める利回りやキャッシュフロー目標を数値で設定しておくことが、入れ替え計画づくりの出発点になります。
次に、売却と購入のスケジュールを無理なく連携させることが大切です。
現物件の売却契約と新規物件の購入契約の時期がずれると、一時的な資金不足が生じるおそれがあるため、決済日や引渡日の調整が欠かせません。
売却代金が入る前に購入代金や諸費用の支払いが必要になる場合は、自己資金の範囲だけで足りるか、金融機関からつなぎ資金を用意する必要があるかを早めに検討します。
登録免許税や不動産取得税、仲介手数料、既存ローンの繰上返済手数料など、入れ替えに伴って発生する諸費用も一覧にして、手取り資金とキャッシュフローへの影響を事前に確認しておきます。
入れ替え後は、計画どおりにキャッシュフローが推移しているか定期的に点検することが重要です。
具体的には、毎月の賃料入金状況、空室発生の頻度や募集期間、修繕費の発生額と内容をチェックし、当初の試算と差が出ていないかを確認します。
また、金利水準の変化に伴い返済負担が増えていないか、固定資産税などの公租公課が上昇していないかといった外部要因も含めて、年単位で見直す視点が大切です。
こうしたモニタリングを続けることで、早期に課題を把握し、賃料条件の見直しや運営コストの削減など、キャッシュフロー改善のための対策をタイミング良く講じることにつながります。
| ステップ | 主な確認内容 | キャッシュフローへの狙い |
|---|---|---|
| 事前整理 | 収支・レントロール・修繕履歴 | 現状把握と課題の見える化 |
| スケジュール設計 | 売却・購入時期と資金繰り | 資金不足と余計な金利負担防止 |
| 入れ替え後管理 | 賃料動向・空室・修繕費 | 継続的なキャッシュフロー改善 |
まとめ
老朽化した収益物件は、空室増加や賃料下落、修繕費の増大によりキャッシュフローを悪化させるリスクがあります。
一方で、入れ替えを上手に行えば、築浅で稼働率の高い物件と適切なローン条件により、安定したキャッシュフローと資産形成が期待できます。
そのためには、現物件の収支やローン残債、売却損益、税金を丁寧に整理し、中長期の試算に基づき判断することが重要です。
当社では、入れ替えの検討段階から具体的なシミュレーションや実務ステップの整理まで丁寧にサポートいたします。
「このまま持ち続けてよいか」「今が入れ替え時期か」など、少しでも迷われている方は、ぜひ一度ご相談ください。